Tendências globais de crédito
Explore insights globais de crédito e dados financeiros. Apresentando tendências de risco de crédito, dívida, utilização e inadimplências de todo o mundo.
Principais Tendências e Destaques
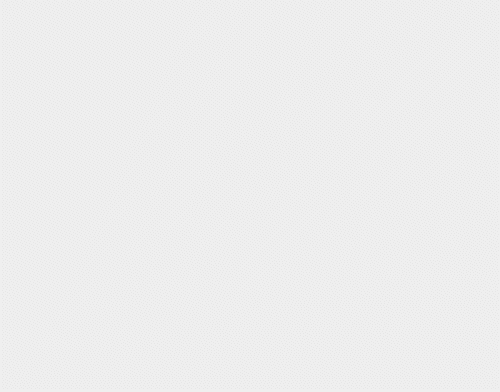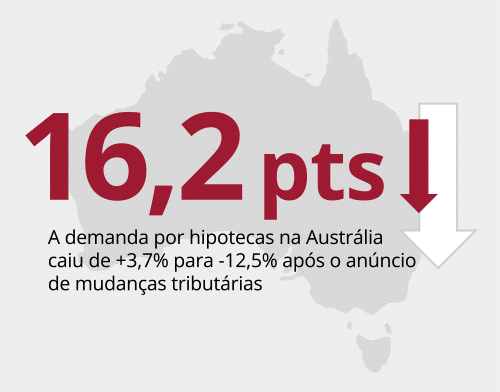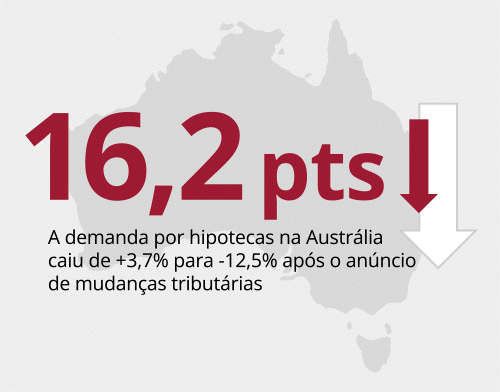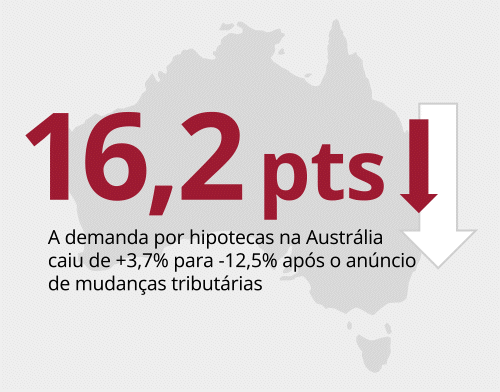
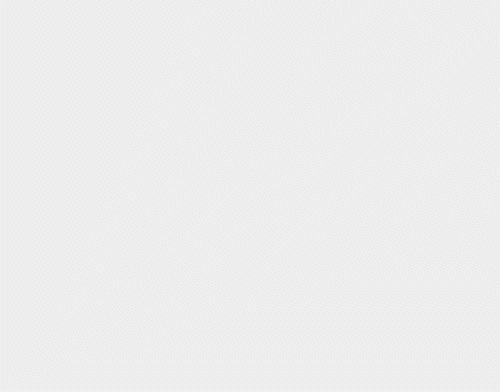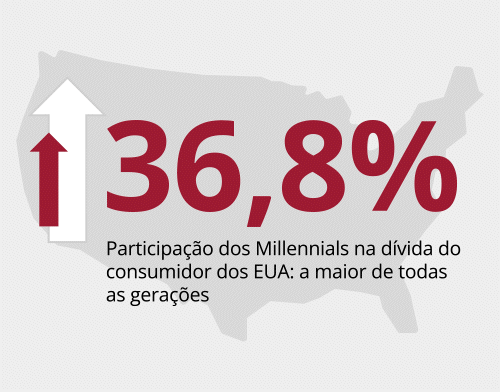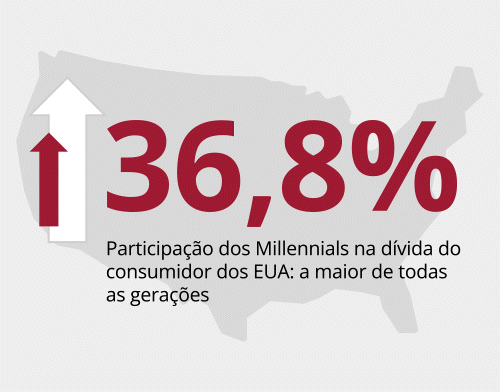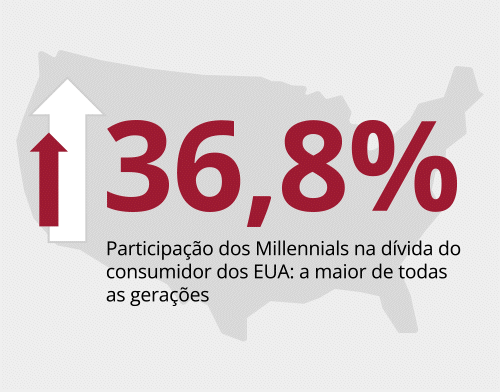
O relatório de Tendências Globais de Crédito da Equifax do primeiro semestre de 2026 mostra que a demanda por hipotecas na Austrália oscilou 16,2 pontos percentuais após a reforma tributária de maio de 2026, passando de um crescimento de 3,7% para uma contração de 12,5%. No Reino Unido, 29% dos usuários da modalidade de BNPL (Compre Agora, Pague Depois) com idades entre 18 e 24 anos não realizaram nenhum outro pagamento de crédito tradicional em 2025, à medida que o BNPL passou a ser regulado pela FCA (Autoridade de Conduta Financeira). Os Millennials tornaram-se a geração com maior volume de dívidas nos Estados Unidos, atingindo 36,8% do total da dívida do consumidor dos EUA em maio de 2026.
 Dívida hipotecária
 Estados Unidos: No primeiro trimestre de 2026, a dívida hipotecária manteve a trajetória de alta do ano anterior, chegando a US$ 13,2 trilhões, antes de recuar 2,5% ano a ano no segundo trimestre de 2026.
Canadá: A dívida hipotecária manteve uma tendência constante de alta no segundo trimestre de 2026, subindo 1,04% trimestre a trimestre e 3,96% ano a ano.
Austrália: A queda nas solicitações de hipoteca ainda não impactou o tamanho geral da carteira. O valor total dos limites de crédito hipotecário cresceu 7,2% ano a ano no segundo trimestre de 2026.
Brazil: No segundo trimestre de 2026, a expansão do crédito permaneceu robusta, com o crédito total ao consumidor e os empréstimos às famílias crescendo de 8,5% a 9,2% ano a ano. A originação não hipotecária (cartões de crédito, automotivo e empréstimos pessoais) disparou 11,8% ano a ano, continuando a impulsionar o crescimento do mercado e representando a maior parte da dívida total das famílias.
Espanha: No primeiro semestre de 2026, a dívida pública da Espanha atingiu um recorde nominal de 1,76 trilhão de euros em junho, embora o forte crescimento econômico tenha ajudado a reduzir sua relação dívida/PIB para aproximadamente 101,5%.
Índia: A dívida geral da carteira cresceu 10% em comparação com o ano passado.
 Dívida não hipotecária
Estados Unidos: A dívida não hipotecária dos EUA permaneceu praticamente estável durante o primeiro semestre de 2026, subindo 1,2% do primeiro trimestre de 2026 para o segundo trimestre de 2026.
Canadá: Após uma queda na dívida não hipotecária no primeiro trimestre de 2026, os saldos apresentaram uma recuperação sazonal no segundo trimestre. A dívida não hipotecária atingiu US$ 712,2 bilhões no segundo trimestre de 2026, um salto de 4,8% ano a ano e um aumento de 2,09% em relação ao primeiro trimestre de 2026.
Reino Unido: A tendência de aumento de longo prazo nos saldos de cartão de crédito continuou em 2026, demonstrando a forte demanda e oferta no mercado. A dívida total em cartão de crédito está agora 18,5% acima dos níveis pré-pandemia.
Argentina: Durante o primeiro semestre de 2026, os níveis de dívida aumentaram 5,8% em relação ao segundo semestre de 2025 e 22,8% em relação ao primeiro semestre de 2025.
Espanha: O perfil de dívida da Espanha no primeiro semestre de 2026 é caracterizado por uma forte e contínua desalavancagem do setor privado (tanto famílias quanto empresas), aliada a uma dívida pública elevada, mas gradualmente consolidando-se. O robusto crescimento nominal do PIB e as taxas de juros mais baixas ajudaram a manter os encargos da dívida financeira bem abaixo das médias da zona do euro.
Dívida: dinheiro emprestado pelos consumidores em um determinado momento. Refere-se ao limite amortizado ou saldo devedor, dependendo dos dados coletados de cada região, exceto a Espanha, que relata apenas ativos inadimplentes porque a Agência da Espanha gerencia apenas dados negativos.
Não hipotecário: inclui o Compre agora, pague depois; cartões de crédito; empréstimos parcelados; empréstimos pessoais e empréstimos automotivos. A disponibilidade e a cobertura variam de acordo com a região.
 América do Norte

 Canadá: A demanda de crédito ao consumidor desacelerou no primeiro semestre de 2026, com as consultas não hipotecárias caindo abaixo dos níveis do primeiro semestre de 2025. A demanda por financiamento automotivo permaneceu fraca em comparação com o primeiro semestre de 2025, caindo 9%.
Essa contração geral evidencia uma relutância generalizada entre os canadenses em financiar itens de alto valor. Embora os níveis crescentes de inadimplência tenham começado a desacelerar, focos isolados de pressão financeira continuam crescendo em algumas áreas.
 América do Sul

Argentina: A demanda caiu durante o primeiro semestre de 2026, recuando 22,4% em relação ao segundo semestre de 2025 e 36% em relação ao primeiro semestre de 2025 (ano a ano).
Equador: A demanda de crédito apresentou crescimento positivo durante 2026, sustentada pela forte demanda por capital de giro empresarial e empréstimos pessoais.
Brasil: A demanda de crédito apresentou uma leve recuperação sazonal no segundo trimestre de 2026, atingindo 38,6 milhões de solicitações (+5,1% trimestre a trimestre), à medida que o Banco Central reduziu a taxa Selic para 14,25%. Os credores permaneceram seletivos devido à alta dívida das famílias e à inadimplência geral de mais de 30 dias em atraso estabilizando em 7,00%.
 Europa

Espanha: A demanda interna destacou-se como o principal motor de crescimento da Espanha no primeiro semestre de 2026. Os gastos privados resilientes, respaldados pela criação constante de empregos, ganhos reais de salário e menores custos de empréstimos, compensaram efetivamente uma demanda externa líquida mais fraca.
 Oceania e Ásia

Austrália: A demanda e as consultas por hipotecas caíram 9% ano a ano no segundo trimestre de 2026, revertendo tendências anteriores de crescimento. Essa desaceleração segue as reformas tributárias anunciadas que abolem a maioria dos benefícios da alavancagem negativa e do imposto sobre ganhos de capital para investidores.
Nova Zelândia: O crescimento nas consultas hipotecárias, impulsionado por um mercado competitivo e pela rotatividade de mutuários, moderou-se no primeiro semestre de 2026, mas os volumes permanecem elevados (+10,5% em relação ao primeiro semestre de 2025). Os empréstimos pessoais também apresentaram crescimento de 4,9% ano a ano, enquanto os cartões de crédito caíram 2,6%.
Índia: A demanda por empréstimos garantidos por ouro continuou aumentando, crescendo a um ritmo semelhante ao do semestre anterior.
 Utilização de cartão
 Estados Unidos: A utilização de cartão de crédito nos EUA permaneceu estável, um pouco acima de 20%, no início do ano e ao longo do primeiro semestre de 2026.
Canadá: Após um início de ano lento no uso de cartões pelos consumidores, os saldos e a utilização de cartões de crédito cresceram no segundo trimestre, apoiados por um aumento sazonal nos gastos do consumidor.
Argentina: A utilização de cartão de crédito permanece estável durante o primeiro semestre de 2026, em torno de uma taxa de 25,4%.
Equador: A utilização de cartão de crédito permanece estável, apoiada por dívida e limites estáveis.
Índia: Os cartões de crédito continuam em declínio, resultando tanto em menores aquisições quanto em limites mais baixos nas novas aquisições.
 Inadimplência de Cartão
Estados Unidos: As inadimplências de mais de 90 dias em cartões de crédito nos EUA permaneceram estáveis no início do ano em 1,86%, antes de recuarem para 1,65% no segundo trimestre de 2026. A taxa do segundo trimestre foi marginalmente superior ao período comparável do segundo trimestre de 2025 de 1,55%.
Canadá: A taxa geral de inadimplência de mais de 90 dias (US$) para cartões de crédito melhorou ligeiramente para 4,19% no segundo trimestre de 2026, ante 4,28% no trimestre anterior, mas ainda permaneceu mais alta do que em 2025, apresentando um aumento anual de 6,8%.
Brasil: As taxas de juros dos cartões de crédito, particularmente para crédito rotativo, permaneceram em níveis extremamente elevados durante o segundo trimestre de 2026. De acordo com dados do Banco Central, as taxas médias de crédito rotativo mantiveram-se acima de 400% ao ano, apesar da redução inicial da taxa Selic para 14,25%. Aliadas a uma taxa de utilização de limite de 44,50%, essas condições continuaram restringindo a capacidade de pagamento dos tomadores de crédito, sustentando a pressão sobre as finanças das famílias e mantendo os níveis de inadimplência sob monitoramento próximo.
Austrália: As taxas gerais de inadimplência de cartões permanecem estáveis, apesar de ambientes desafiadores. Embora a taxa de inadimplência de mais de 90 dias para cartões de crédito tenha permanecido inalterada, o valor total dos saldos inadimplentes aumentou 3,4% ano a ano.
 América do Norte

 Estados Unidos: A inadimplência hipotecária subiu para 0,99% no primeiro trimestre de 2026, antes de se estabilizar em 0,94% no segundo trimestre de 2026, ambos notavelmente mais altos em comparação com os períodos correspondentes ano a ano (0,81% no primeiro trimestre de 2025 e 0,72% no segundo trimestre de 2025). As taxas de inadimplência de empréstimos parcelados começaram o ano em 2,15% antes de recuar para 1,99% no segundo trimestre de 2026.
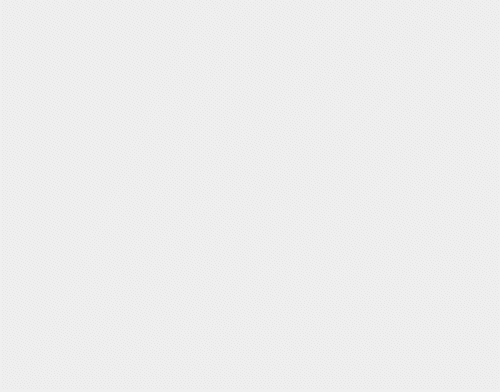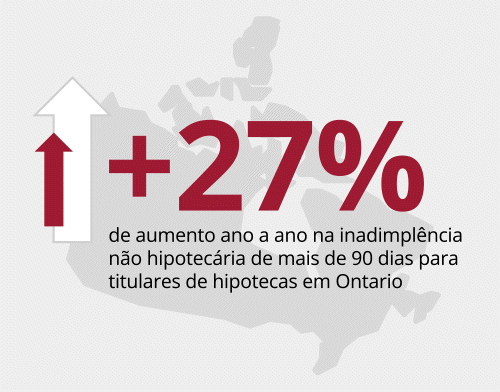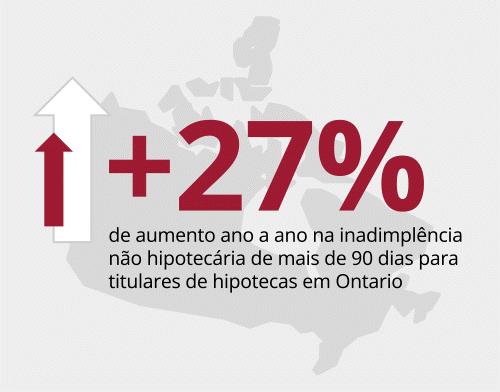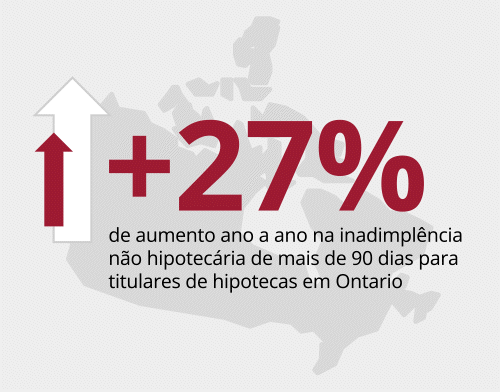
Canadá: As taxas nacionais de inadimplência não hipotecária apresentaram uma melhora sazonal em relação ao trimestre anterior, mas permanecem persistentemente elevadas ano a ano. Essa pressão financeira contínua é amplamente sentida, com aproximadamente 1 em cada 21 canadenses deixando de pagar uma parcela de crédito durante o segundo trimestre de 2026.
 América do Sul

Argentina: As taxas de inadimplência continuaram subindo, atingindo 15% no segundo trimestre de 2026, quase o dobro da taxa do segundo trimestre de 2025.
Equador: A inadimplência permaneceu estável de forma geral, mitigando a estabilidade da renda real com estratégias de cobrança e provisionamento.
Brasil: Até o segundo trimestre de 2026, a inadimplência geral (mais de 30) apresentou sinais de estabilização em 7%, recuando levemente dos picos do primeiro trimestre de 2026 (7,28%), à medida que o Banco Central iniciou cortes na taxa Selic (para 14,25%). Apesar de um mercado de trabalho resiliente, a alta alavancagem das famílias e o uso de crédito continuam pesando sobre a capacidade de pagamento.
 Europa

Reino Unido: Embora as métricas de crédito tenham se estabilizado ao final de 2025, as taxas de inadimplência nos mercados não garantidos vêm se elevando recentemente. Essa tendência emergente destaca como os encargos cumulativos da dívida continuam pressionando a liquidez das famílias apesar da recuperação econômica mais ampla.
 Oceania e Ásia

Austrália: Embora as taxas de inadimplência em hipotecas e empréstimos pessoais por contas permaneçam estáveis, o valor total dos saldos inadimplentes dessas contas subiu significativamente, aumentando 7,5% e 14,1%, respectivamente.
Nova Zelândia: As inadimplências de hipotecas permaneceram amplamente estáveis em 0,29% ao longo do primeiro semestre de 2026. Enquanto isso, as inadimplências não hipotecárias apresentaram diferentes níveis de melhoria, lideradas por empréstimos automotivos (-26 pontos base), empréstimos pessoais (-5 pontos base) e cartões de crédito (-2 pontos base).
Índia: As inadimplências de hipotecas melhoraram 18 pontos base no segundo trimestre de 2026 em comparação com o segundo trimestre de 2025.
Inadimplência: a taxa de inadimplência refere-se à porcentagem de empréstimos com 90 ou mais dias de atraso.